Sprawdź, kto odpowiada za rozliczenie wygranej
 Available in US
Obowiązek rozliczenia zależy od statusu kasyna: legalny operator pobiera podatek przy wypłacie, a na nieautoryzowanej platformie ciężar spoczywa na graczu.
Kto rozlicza podatek: kasyno czy gracz
Odpowiedzialność za podatek od wygranej w kasynie online zależy przede wszystkim od statusu serwisu. Gdy gra odbywa się w kasynie uprawnionym do działania na polskim rynku, rozliczeniem zajmuje się operator. W przypadku nieautoryzowanej platformy ciężar przechodzi na gracza. Sam fakt, że serwis przyjmuje wpłaty i wypłaca środki, nie przesądza więc o tym, kto prawidłowo rozliczy podatek od kasyna.
W legalnym modelu operator pełni rolę płatnika. Po uzyskaniu przez gracza wygranej organizator pobiera należny podatek przy wypłacie i przekazuje go do budżetu państwa. Gracz otrzymuje wypłatę pomniejszoną o potrącenie, a nie pełną kwotę, którą platforma wykazuje jako wygraną. Operacyjnie oznacza to, że czynność rozliczeniowa odbywa się po stronie kasyna: to ono odpowiada za pobór i przekazanie środków. Gracz nie zastępuje operatora w tej czynności tylko dlatego, że kwota trafia na jego konto.
Ten podział nie jest jednak równoznaczny z tym, że każda strona internetowa określająca się jako kasyno może działać w Polsce na takich samych zasadach. Polskie przepisy obejmują gry kasynowe online monopolem państwa, a Ministerstwo Finansów nie wydaje prywatnym kasynom internetowym licencji w takim rozumieniu, jak sugerują niektóre opisy rynku. Zagraniczna zgoda na działalność może obowiązywać w jurysdykcji, która ją wydała, lecz sama nie oznacza uprawnienia do kierowania oferty do graczy w Polsce. Dlatego określenie „licencjonowane kasyno” wymaga odniesienia do rzeczywistego statusu operatora, a nie wyłącznie do informacji zamieszczonej na jego stronie.
Przed wyborem kasyna online warto sprawdzić, jakie informacje o licencji i wypłatach są dostępne — mogą one pomóc w ocenie warunków korzystania z serwisu. Poniższe zestawienie to punkt odniesienia dla osób zainteresowanych podatkiem od wygranej w kasynie online w 2026 roku.
-
Azurslot
- Licencja
- Curaçao Gaming Authority
- Szybkość wypłat
- 1-3 business days
Azurslot podaje licencję Curaçao Gaming Authority. Wypłaty realizuje w ciągu 1–3 dni roboczych.
-
WildChance
- Szybkość wypłat
- 1-3 business days
WildChance podaje, że wypłaty realizuje w ciągu 1–3 dni roboczych.
-
Wintino
- Szybkość wypłat
- 1-3 business days
Wintino podaje, że wypłaty realizuje w ciągu 1–3 dni roboczych.
-
IVIBET
- Szybkość wypłat
- 1-3 business days
IVIBET podaje, że wypłaty realizuje w ciągu 1–3 dni roboczych.
-
Mino Casino
- Licencja
- GCB (Curaçao Gaming Control Board) – OGL/2024/589/0556
- Szybkość wypłat
- 1-3 business days
Mino Casino podaje licencję GCB (Curaçao Gaming Control Board) o numerze OGL/2024/589/0556. Wypłaty realizuje w ciągu 1–3 dni roboczych.
-
Spinline
- Licencja
- Curacao E-gaming license No. 8048/JAZ2020-13, issued by Antillephone N.V.
- Szybkość wypłat
- Typically completed within 24 hours
Spinline podaje licencję Curacao E-gaming nr 8048/JAZ2020-13, wydaną przez Antillephone N.V. Wypłaty są zazwyczaj realizowane w ciągu 24 godzin.
-
Slotsgem
- Licencja
- Curacao
- Szybkość wypłat
- 1-3 business days
Slotsgem podaje licencję Curaçao. Wypłaty realizuje w ciągu 1–3 dni roboczych.
W praktyce znaczenie ma to, czy organizator jest uprawniony do prowadzenia danej gry na rynku polskim. Jeśli tak, odpowiada za prawidłowe potrącenie i przekazanie podatku. Jeśli serwis jest nieautoryzowany, nie można zakładać, że jego obsługa rozliczy zobowiązanie w Polsce. Wtedy gracz musi samodzielnie zająć się rozliczeniem wygranej. Płatność wykonana przez operatora za granicą, potwierdzenie wypłaty ani saldo widoczne w panelu nie przenoszą tego obowiązku z powrotem na platformę.
To rozróżnienie ma znaczenie także wtedy, gdy kasyno opisuje swoje zasady jako „automatyczne rozliczenie”. Taki komunikat dotyczy odpowiedzialności operatora tylko wtedy, gdy operator działa w statusie pozwalającym mu pobierać i odprowadzać podatek w Polsce. W przeciwnym razie jest to wyłącznie deklaracja serwisu, a nie dowód, że polskie zobowiązanie zostało wykonane. Odpowiedzialność nie zmienia się od nazwy funkcji w panelu ani od tego, że środki zostały wypłacone bez dodatkowej czynności ze strony gracza.
Przy ocenie sytuacji warto oddzielić trzy rzeczy: kraj, w którym operator ma siedzibę, jego uprawnienia w tamtej jurysdykcji oraz możliwość legalnego prowadzenia działalności wobec osób w Polsce. To różne kwestie. Zagraniczne kasyno może działać zgodnie z prawem swojego kraju, ale nie posiadać polskiej koncesji. Taka zagraniczna legalność nie przesądza, że gracz jest zwolniony z samodzielnego rozliczenia w Polsce. Decydujący jest status działalności z perspektywy polskich przepisów.
W konsekwencji podatek od wygranej w kasynie online w Polsce nie jest zawsze rozliczany przez tę samą stronę. W uprawnionym serwisie obowiązek poboru i przekazania należności spoczywa na operatorze; w nieautoryzowanym — na graczu. Nieautoryzowana gra niesie ponadto ryzyko sankcji skarbowych i problemów z dostępem do środków, w tym ich zamrożenia. Udział w zagranicznej grze hazardowej może wiązać się z grzywną do 120 stawek dziennych, a w przypadku offshore kasyna kryptowalutowego kara pieniężna może odpowiadać 100% uzyskanej wygranej brutto. Z perspektywy rozliczenia to zatem nie jest wyłącznie pytanie, kto technicznie wykonuje przelew do urzędu. Status platformy przesądza, czy odpowiedzialność pozostaje po stronie organizatora, czy przechodzi na uczestnika.
Kasyno online a podatek to więc kwestia statusu, a nie samego sposobu wypłaty. Grę należy ograniczać do platform działających zgodnie z polskimi zasadami i pod nadzorem właściwych polskich organów. Przy serwisie, który nie ma uprawnienia do prowadzenia działalności w Polsce, nie należy traktować braku potrącenia jako potwierdzenia, że podatek nie jest należny. Brak działania operatora nie usuwa odpowiedzialności gracza; oznacza, że nie ma po stronie platformy podmiotu, który wykonałby rozliczenie w jego imieniu.
Kiedy wygrana przekracza próg podatkowy
Próg podatkowy ma znaczenie przy ustalaniu, czy od wypłaty zostanie potrącona kwota na podatek. Nie chodzi wyłącznie o samą stawkę: istotne jest również to, czy wypłacana wygrana osiąga wskazany limit oraz od jakiej podstawy oblicza się potrącenie. W opisach zasad dotyczących kasyna online pojawiają się jednak różne wartości progowe, dlatego nie należy traktować ich jako jednej, bezspornej kwoty.
Specjalistyczna recenzja podaje próg 2 278 zł i opisuje potrącenie podatku wtedy, gdy wypłata tę kwotę przekracza. W innych opracowaniach pojawia się 2 280 zł netto. To różnica niewielka w zapisie, ale istotna przy wygranej położonej blisko granicy: wynik oceny zależy od tego, którą wartość przyjęto i jak określono podstawę.
Właśnie dlatego przy kwocie granicznej nie wystarczy spojrzeć na samą sumę widoczną w historii gry. Opis dotyczący progu odnosi się do kwoty wypłacanej, a druga spotykana wartość została określona jako netto. Te sformułowania nie są tożsame i nie powinny być używane zamiennie. Gdy różnica między wygraną a limitem jest niewielka, sposób zdefiniowania kwoty może przesądzić o tym, czy potrącenie w ogóle zostanie naliczone.
W tym ujęciu podatek od wygranych w kasynie nie jest liczony wyłącznie od części przewyższającej próg. Według specjalistycznej recenzji, po przekroczeniu wskazanej granicy potrącane jest 10% całej wygranej, a nie tylko nadwyżki. Próg działa więc jak warunek uruchamiający potrącenie, a nie jak kwota wolna odejmowana od podstawy. To rozróżnienie zmienia końcowy wynik bardziej niż sama niewielka rozbieżność między dwiema podawanymi wartościami limitu.
Recenzja przedstawia też przykład wygranej wynoszącej 3 000 zł: potrącenie operatora określa na około 300 zł. Taki rachunek odpowiada naliczeniu 10% od pełnej kwoty. Nie oznacza to jednak, że każda wygrana tej wysokości będzie rozliczana identycznie w każdym opisie zasad; przykład ilustruje konkretny sposób obliczenia, przyjęty w tym opracowaniu. Wartość po potrąceniu jest niższa od kwoty brutto, ponieważ podatek zostaje odjęty przed wypłatą.
Dla porównania, przy konstrukcji, w której opodatkowana byłaby tylko nadwyżka ponad próg, podstawą rachunku byłaby różnica między wygraną a limitem. To inny model niż opisany w recenzji. Nie należy więc samodzielnie odejmować progu od wygranej, a następnie stosować stawki, jeśli przyjęta zasada mówi o potrąceniu od pełnej kwoty. Sama znajomość procentu nie wystarcza do odtworzenia kwoty wypłaty: potrzebne są jednocześnie próg, sposób określenia podstawy oraz informacja, czy chodzi o kwotę brutto, czy netto.
Przy kilku wypłatach znaczenie ma także to, co dokładnie stanowi podstawę oceny. Nie należy zatem zakładać, że każdą kwotę można ocenić w oderwaniu od pozostałych. To szczegół odrębny od samego rachunku potrącenia: próg określa moment jego zastosowania, natomiast sposób sumowania wpływa na kwotę porównywaną z limitem.
W praktyce podatek od wygranej w kasynie internetowym należy więc analizować w dwóch krokach: najpierw ustalić, jaki próg i jaką definicję kwoty przyjęto w opisie zasad, a następnie sprawdzić, czy po jego przekroczeniu podatek liczony jest od całości, czy od nadwyżki. W przedstawionej recenzji wskazano pierwszy wariant: 10% od pełnej wygranej po przekroczeniu progu. Przy wartości bliskiej granicy rozbieżność między 2 278 zł a 2 280 zł netto nie jest detalem redakcyjnym; może zmienić ocenę, czy warunek potrącenia został spełniony.
Wygrane online a zwolnienie z podatku
To sprzeczne stanowiska, a nie dwa sposoby opisania tego samego zwolnienia. Nie należy więc przedstawiać samego zwolnienia jako reguły, która bez zastrzeżeń obejmuje każdą wygraną w kasynie internetowym.
Różnica ma znaczenie praktyczne. Przy zwolnieniu wygrana nie podlega podatkowi, natomiast według drugiego ujęcia część wygranej jest opodatkowana po przekroczeniu wskazanej kwoty. Samo użycie określenia „kasyno online” nie rozstrzyga, które stanowisko ma zastosowanie. Znaczenie ma też to, jak dany serwis jest zakwalifikowany na rynku, a w Polsce zasady organizowania gier kasynowych online wiążą się z monopolem państwa. Ministerstwo Finansów nie wydaje licencji na kasyna internetowe, dlatego określenia o „legalnym kasynie z polską licencją” nie należy traktować jako neutralnego opisu polskiego systemu.
Nie jest to ogólna informacja o wszystkich stronach oferujących gry kasynowe przez internet ani o każdej wypłacie opisanej jako wygrana. Przeniesienie takiego stwierdzenia na serwis działający poza polskimi zasadami byłoby nieuzasadnione.
W praktyce spór dotyczy więc dwóch odmiennych odpowiedzi na pytanie, czy podatek od wygranej w kasynie internetowym w ogóle występuje. Nie da się połączyć tych twierdzeń w jedną regułę bez wskazania, którego modelu dotyczy konkretna sytuacja. Sam fakt, że wypłata pochodzi z gry online, nie usuwa tej rozbieżności.
Także określenie „legalne kasyno” wymaga ostrożności. W polskim porządku prawnym organizowanie gier kasynowych przez internet objęte jest monopolem państwa, a zagraniczne serwisy nie uzyskują polskiej koncesji tylko dlatego, że działają legalnie w innym kraju. Status serwisu i zasady opodatkowania to odrębne kwestie; jedno nie wynika automatycznie z drugiego.
Rozbieżność jest istotna również dlatego, że słowo „zwolnienie” bywa odbierane jako zapewnienie, że cała wypłata pozostaje wolna od podatku. To nie jest drobna różnica redakcyjna, lecz odmienne przedstawienie obowiązku. Wysokość wypłaty sama w sobie nie pozwala rozstrzygnąć, które z tych twierdzeń odnosi się do danego przypadku, jeżeli nie wiadomo, jaki status ma serwis i do jakiego reżimu odnosi się informacja o zwolnieniu.
Nie należy zatem rozszerzać zwolnienia na wszystkie kasyna internetowe ani pomijać przeciwnego ujęcia. Przy ocenie konkretnej wypłaty rozstrzygające znaczenie mają obowiązujące przepisy oraz rzeczywisty status organizatora, a nie sama etykieta użyta w opisie serwisu.
Stawka podatku od wygranej w 2026 roku
W opisach zasad opodatkowania pojawia się stawka 10%, ale kluczowe jest to, do jakiej części wygranej ma ona zastosowanie. Według jednego z ujęć podatek obejmuje nadwyżkę ponad 2 280 zł, a nie całą wypłacaną kwotę. Przy takim sposobie obliczenia kwota poniżej progu nie wchodzi do podstawy, natomiast od części przekraczającej go oblicza się należność według stawki 10%.
Warto rozdzielić dwie kwestie: próg wskazany w danym opisie oraz samą stawkę. Jedna branżowa recenzja podaje, że w kasynie online podatek pojawia się po przekroczeniu 2 280 zł netto. Nie jest to jednak zgodna informacja we wszystkich opisach: spotyka się także próg 2 278 zł oraz wariant, w którym 10% liczy się od całej wygranej po przekroczeniu granicy. Różnica zmienia wynik, dlatego tych reguł nie należy łączyć w jeden wzór ani przedstawiać jako jednej bezspornej zasady.
Przy konstrukcji opartej na nadwyżce rachunek ma postać: od kwoty wygranej odejmuje się wskazany próg, a uzyskana różnica stanowi podstawę naliczenia 10-procentowego podatku. Jeżeli wynik odejmowania nie jest dodatni, nie powstaje nadwyżka do opodatkowania w tym wariancie. Jeśli jest dodatni, podatek oblicza się od różnicy, nie od całej wartości wygranej. To właśnie odróżnia tę metodę od wariantu, w którym przekroczenie progu uruchamia potrącenie od pełnej kwoty.
Wzmianka o wartości netto ma znaczenie praktyczne, ponieważ próg powinien odnosić się do tej samej kategorii kwoty co podstawa obliczenia. Nie należy bez wyjaśnienia zestawiać wartości netto z kwotą brutto ani traktować ich jako zamiennych. Również sama stawka procentowa nie rozstrzyga, czy podatek dotyczy całej wypłaty, czy tylko części ponad granicę. Do tego potrzebna jest osobna informacja o sposobie wyznaczania podstawy.
Obliczanie nadwyżki
-
1
Odjęcie progu
Od całkowitej kwoty wygranej odejmuje się wskazany próg (np. 2 280 zł).
-
2
Ustalenie podstawy
Uzyskana różnica stanowi podstawę naliczenia podatku, o ile wynik odejmowania jest dodatni.
-
3
Zastosowanie stawki
Od wyliczonej nadwyżki oblicza się należność według stawki 10%.
Rozbieżność dotyczy także tego, czy wygrane w legalnych kasynach online są zwolnione z podatku, czy podlegają 10-procentowemu obciążeniu od kwoty powyżej progu. To dwa sprzeczne ujęcia, a nie dwa elementy jednej reguły. Dlatego podanie samej stawki nie wystarcza do ustalenia konkretnego obciążenia: liczą się jednocześnie status wygranej, zastosowany próg i sposób obliczenia podstawy.
W rezultacie hasło „10%” opisuje jedynie procentową wartość podatku, a nie pełny rachunek. W wariancie nadwyżkowym obciążenie rośnie wraz z częścią wygranej przekraczającą wskazaną granicę. W wariancie opartym na całej kwocie wynik byłby liczony inaczej. Przy analizie zasad na 2026 rok trzeba więc sprawdzić, który z tych sposobów przedstawia dany opis, zamiast zakładać, że próg i stawka zawsze działają identycznie.
Polskie kasyna online i zasady rynku
Status kasyna internetowego w Polsce wynika z przepisów o organizowaniu gier hazardowych, a nie z samej nazwy serwisu ani z informacji o jego działalności w innym kraju. Polskie prawo obejmuje internetowe gry kasynowe monopolem państwa. Wyjątki dotyczą zakładów wzajemnych i loterii promocyjnych, które mogą być organizowane po uzyskaniu odpowiedniego zezwolenia. Nie oznacza to jednak, że prywatny operator może prowadzić kasyno online w Polsce na podstawie zezwolenia przeznaczonego dla innego rodzaju działalności.
W opisach rynku pojawiają się sprzeczne twierdzenia: według jednego Total Casino jest jedynym legalnym kasynem online w Polsce, według drugiego działają tu legalne kasyna z polskimi licencjami i pod nadzorem Ministerstwa Finansów. Nie są to równoważne wersje tej samej informacji. Polska regulacja wskazuje na państwowy monopol w zakresie internetowych gier kasynowych, a Ministerstwo Finansów nie wydaje licencji na prywatne kasyna internetowe. Dlatego nie należy bez zastrzeżenia przedstawiać obu opisów jako zgodnego obrazu rynku.
Istotne jest również rozróżnienie między legalnością działalności operatora w jego własnej jurysdykcji a prawem do kierowania oferty do graczy w Polsce. Zagraniczne kasyno może działać zgodnie z przepisami kraju, w którym ma siedzibę lub zezwolenie, ale taki status nie oznacza posiadania polskiej koncesji. Sama informacja o zagranicznej licencji nie rozstrzyga więc, czy serwis może legalnie organizować gry dla osób znajdujących się w Polsce.
Przy ocenie informacji o kasynie online w Polsce należy najpierw ustalić, jaki rodzaj gry oferuje serwis i jaki reżim prawny ma do niego zastosowanie. Określenie „kasyno z licencją” bywa używane bez wskazania, kto ją wydał i na jakim terytorium obowiązuje. W polskich realiach to rozróżnienie ma znaczenie: uprawnienie do prowadzenia działalności za granicą nie jest tym samym co prawo do organizowania internetowych gier kasynowych na rynku polskim.
Z tego powodu podatek od wygranej w kasynie online w Polsce nie powinien być analizowany w oderwaniu od statusu serwisu. Sam fakt, że operator umożliwia rejestrację, przyjmuje płatności albo wypłaca środki, nie potwierdza zgodności jego działalności z polskimi przepisami. Podobnie nazwanie Total Casino jedynym legalnym kasynem nie usuwa rozbieżności w opisach rynku ani nie zastępuje sprawdzenia podstawy prawnej konkretnej oferty. Ocenę trzeba opierać na polskim statusie działalności, nie na samym wyglądzie strony czy deklaracji operatora.
Czy od wygranej w kasynie trzeba zapłacić podatek
Wygrana w kasynie może wiązać się z obowiązkiem podatkowym. W polskich opracowaniach specjalistycznych dotyczących hazardu wskazywana jest stawka 10% dla wygranych z gier hazardowych. To konkretna wartość przypisywana temu rodzajowi przychodu, a nie ogólna stawka podatku dochodowego stosowana do każdego zarobku.
Odpowiedź na pytanie, czy od wygranej w kasynie online płaci się podatek, nie sprowadza się do samego faktu, że gra odbywa się przez internet. Znaczenie ma to, że wygrana pochodzi z gry hazardowej. Samo przeniesienie rozgrywki do sieci nie zmienia jej charakteru podatkowego. Podobnie należy oceniać wygraną w kasynie stacjonarnym: źródłem przychodu pozostaje gra, a nie sposób dostępu do niej.
Wskazywane 10% porządkuje podstawową odpowiedź na pytanie o wysokość podatku, ale nie należy na tej podstawie zakładać, że każda wypłata z każdej gry jest rozliczana identycznie. Szczegółowe zasady mogą zależeć od rodzaju gry i okoliczności uzyskania wygranej. To osobne kwestie od samego obowiązku podatkowego; nie zmieniają jednak ogólnej informacji, że wygrana hazardowa może podlegać opodatkowaniu.
W praktyce kwota podatku wpływa na sumę, która ostatecznie pozostaje z wygranej. Nie jest więc wyłącznie formalnym zapisem w dokumentach. Przy analizie wyniku finansowego trzeba odróżniać kwotę wygranej od kwoty po uwzględnieniu należności podatkowej. Bez tego porównanie wypłaty z kosztem gry pokazuje tylko część obrazu.
Nie należy też utożsamiać podatku od wygranej z podatkiem od zakładów ani przenosić na kasyno zasad dotyczących innych form hazardu. Każda z tych kategorii może mieć własne reguły. W przypadku wygranej kasynowej właściwym punktem odniesienia pozostaje opodatkowanie przychodu z gry, a nie sposób, w jaki uczestnik finansował rozgrywkę.
Wniosek jest zatem prosty, choć szczegóły wymagają rozróżnienia: za wygraną w kasynie może być należny podatek, a specjalistyczne opracowania podają stawkę 10% dla wygranych z gier hazardowych w Polsce. Ta informacja opisuje standardową stawkę, nie rozstrzyga natomiast o progu, od którego następuje potrącenie, ani o technice pobrania należności.
Które gry kasynowe podlegają podatkowi
Rodzaj gry ma znaczenie przy określaniu, czy wygrana podlega podatkowi. Wśród wymienianych kategorii znajdują się automaty, gry karciane, kości, gry cylindryczne oraz bingo pieniężne i fantowe. Według jednego ujęcia wygrane z tych gier nie podlegają podatkowi od wygranej. Oznaczałoby to, że sama przynależność gry do kasynowej nie przesądza jeszcze o opodatkowaniu.
Informacje dotyczące gier online nie są jednak spójne. Z jednej strony wskazuje się zwolnienie wygranych z wymienionych rodzajów gier, z drugiej — że w legalnych kasynach online wygrane podlegają podatkowi wynoszącemu 10% od kwoty przekraczającej 2280 zł netto. Tych stanowisk nie należy łączyć w pozornie jednolitą regułę: pierwsze opisuje wybrane rodzaje gier, a drugie odnosi się do wygranych w legalnym kasynie online. Rozbieżność dotyczy więc zarówno zakresu zwolnienia, jak i tego, jak zastosować je do internetowej gry kasynowej.
Przy rozpatrywaniu konkretnej wygranej istotne są zatem dwa elementy: rodzaj gry oraz to, czy dana informacja dotyczy właśnie tej kategorii i formy gry. Automaty czy gry karciane mieszczą się wśród nazwanych typów, podobnie jak kości, gry cylindryczne i bingo. Nie wynika z samego zestawienia, że każda gra dostępna w kasynie online ma identyczne traktowanie podatkowe. Nazwa gry w ofercie także nie zawsze wystarcza do ustalenia jej prawnej kategorii.
W praktyce opis podatku od gier w kasynie powinien odróżniać klasyfikację gry od ogólnej informacji o wygranych online. Przytoczone stanowiska prowadzą do odmiennych odpowiedzi na pytanie, jaki podatek od wygranej w kasynie może mieć zastosowanie. Nie ma podstaw, by przemilczeć tę różnicę albo przedstawiać jedną wersję jako bezsporną dla wszystkich wskazanych gier. Właśnie dlatego lista rodzajów gier jest użyteczna jako punkt odniesienia, ale nie zastępuje ustalenia, do której kategorii należy konkretna rozgrywka.
Gier podlegające opodatkowaniu
Automaty, gry karciane, kości, gry cylindryczne oraz bingo pieniężne i fantowe.
Stanowisko o zwolnieniu
Ujęcie, według którego wygrane z powyższych rodzajów gier nie podlegają podatkowi od wygranej.
Stanowisko o opodatkowaniu
Ujęcie, według którego w legalnych kasynach online wygrane podlegają 10% podatkowi od kwoty powyżej 2280 zł netto.
Jak organizator pobiera podatek od wygranej
Podatek od wygranej jest pobierany u źródła, czyli przez organizatora gry, a nie dopiero w ramach późniejszego rozliczenia gracza. Organizator wyodrębnia należność podatkową z wygranej i przekazuje ją do urzędu skarbowego. Gracz otrzymuje więc wypłatę pomniejszoną o pobraną kwotę podatku.
Ten mechanizm rozdziela dwa przepływy: środki należne graczowi oraz podatek, który organizator przekazuje państwu. Wypłata nie jest zatem równoznaczna z przekazaniem całej kwoty wygranej na rachunek gracza. Część podatkowa zostaje zatrzymana przy rozliczeniu przez organizatora i trafia do właściwego urzędu skarbowego.
Pobór u źródła oznacza, że organizator pełni funkcję płatnika w samym momencie rozliczania wygranej. Nie chodzi o osobną opłatę za wypłatę ani o dobrowolne pomniejszenie środków. Jest to element rozliczenia podatkowego związany z wygraną. Wysokość potrącenia wynika z zasad opodatkowania właściwych dla danej gry; sam sposób przekazania podatku pozostaje odrębną kwestią od ustalenia jego stawki.
Dla oceny wypłaty istotne są więc dwie wartości: kwota wygranej przed potrąceniem oraz kwota faktycznie przekazana graczowi. Różnica odpowiada podatkowi pobranemu przez organizatora. Po stronie organizatora pozostaje przekazanie tej należności do urzędu skarbowego, zamiast pozostawienia jej jako części wypłaty. To właśnie ten etap określa się jako pobranie podatku u źródła.
Wygrane w polskich kasynach a zeznanie PIT
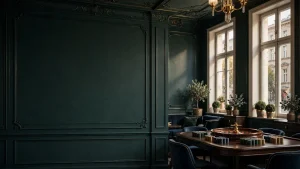
Wygrana uzyskana w nielegalnym serwisie nie znika z obowiązków podatkowych dlatego, że operator nie działa zgodnie z polskimi przepisami. Gracz musi uwzględnić ją w rocznym zeznaniu PIT. Samo wykazanie przychodu nie zmienia statusu platformy ani nie legalizuje udziału w grze.
Do rozliczenia wygranych z gier hazardowych w Polsce wskazane są formularze PIT-38 lub PIT-36. Wybór formularza zależy od sytuacji podatkowej i źródła przychodu; nazwa kasyna sama w sobie nie rozstrzyga, który druk należy zastosować. PIT-38 służy także do wykazywania dochodów kapitałowych, w tym zysków z gier hazardowych. W przypadku formularza PIT-36 wygrana trafia do odpowiedniej rubryki zeznania.
 Prawo i bezpieczeństwo w kasynach onlineTematyka obejmuje legalność kasyn w Polsce, licencje, weryfikację graczy, bezpieczeństwo oraz podatek od wygranych w kasynie online.
 Kasyna online bez licencji: zasady gry w PolsceSprawdź, jak działa państwowy monopol na gry kasynowe, czym różni się licencja zagraniczna i jakie ryzyko wiąże się z grą poza polskim…
 Legalne kasyno internetowe w Polsce: zasadySprawdź, kto może prowadzić internetowe gry kasynowe w Polsce, czym różni się monopol państwa od zagranicznej licencji i jak ocenić legalność serwisu.
 Kasyno internetowe w PLN: legalność i płatnościSprawdź, co oznacza gra za złote, jak działają wpłaty i wypłaty oraz gdzie przebiega granica legalnej oferty. Legalne kasyno online prowadzi Totalizator…
 Kasyno na prawdziwe pieniądze na Androidzie: zasadyArtykuł wyjaśnia, jak Android wpływa na dostęp do kasyna, płatności i bonusy. W Polsce jedynym legalnym kasynem internetowym jest Total Casino.
 Sloty online na pieniądze: zasady i wypłatyWyjaśnienie zasad slotów online obejmuje bębny, symbole i układy, a także różnice między grą darmową a stawkami na prawdziwe pieniądze oraz kwestie…
 Aplikacja kasyna na prawdziwe pieniądze: legalnośćPoznaj zasady legalności i dostępu do kasyna online w aplikacji. W Polsce internetowe kasyno podlega monopolowi państwa, a ofertę prowadzi Total Casino.
Dokumentacja powinna pozwalać ustalić, skąd pochodziła wygrana i jaka kwota została uzyskana. Przydatne są potwierdzenia wypłaty oraz historia transakcji. Trzeba jednak oddzielić obowiązek złożenia zeznania od oceny legalności gry: rozliczenie podatkowe nie usuwa ryzyka związanego z korzystaniem z nieuprawnionej platformy. Gra na takim serwisie może wiązać się z sankcjami skarbowymi, a środki mogą zostać zamrożone.
Podatek od wygranych w polskich kasynach nie powinien być rozpatrywany wyłącznie przez pryzmat formularza. Istotne pozostaje źródło wygranej oraz to, czy serwis działał zgodnie z polskimi zasadami. W razie wątpliwości co do właściwego druku lub sposobu ujęcia przychodu bezpieczniej ustalić tę kwestię z doradcą podatkowym przed złożeniem zeznania.
Wygrana w kasynie za granicą: wykazanie i odliczenie podatku
Wygrana uzyskana poza Polską podlega wykazaniu w rocznym zeznaniu podatkowym w kraju. Sam fakt, że operator znajduje się za granicą albo wypłaca środki poza polskim systemem, nie zwalnia z tego obowiązku. Przychód należy ująć w rozliczeniu, a dokumenty dotyczące wygranej i pobranego podatku zachować na wypadek potrzeby potwierdzenia danych.
Podatek zapłacony za granicą może pomniejszyć podatek należny w Polsce, ale tylko wtedy, gdy obowiązuje odpowiednia umowa o unikaniu podwójnego opodatkowania. Możliwość odliczenia zależy więc od umowy dotyczącej danego państwa; samo zagraniczne potrącenie nie wystarcza. Jeżeli warunek umowny jest spełniony, odliczenie dotyczy podatku rzeczywiście zapłaconego za granicą, a nie kwoty, którą operator jedynie wykazał jako należną.
Rozliczenie podatkowe nie przesądza o legalności udziału w grze. Zagraniczne kasyno może działać zgodnie z prawem swojej jurysdykcji, a jednocześnie nie mieć polskiej koncesji. Polskie przepisy obejmują organizowanie gier kasynowych przez internet monopolem państwa; udział w zagranicznej grze hazardowej może wiązać się z grzywną do 120 stawek dziennych. W przypadku offshore kasyna kryptowalutowego ryzyko obejmuje także karę pieniężną równą 100% uzyskanej wygranej brutto. Ujęcie przychodu w zeznaniu nie usuwa tych odrębnych konsekwencji.
W praktyce należy rozdzielić dwie kwestie: obowiązek wykazania zagranicznej wygranej oraz możliwość odliczenia zapłaconego tam podatku. Pierwszy wynika z uzyskania wygranej poza Polską; drugi zależy od istnienia właściwej umowy. Samo potrącenie dokonane przez zagraniczny podmiot nie rozstrzyga jeszcze, czy kwotę można odjąć w polskim rozliczeniu.
Jak obliczyć podatek od wygranej w kasynie online?
W legalnym kasynie operator pobiera 10% podatku, gdy wypłata przekracza wskazany próg 2 278 zł, i potrąca go przed wypłatą. Przy wygranej 3 000 zł potrącenie wynosi około 300 zł.
Czy można odliczyć podatek zapłacony za granicą od podatku w Polsce?
Tak, podatek zapłacony za granicą można odliczyć od podatku w Polsce, jeśli obowiązuje odpowiednia umowa o unikaniu podwójnego opodatkowania.
Czy wszystkie kasyna online obsługują podatki?
Nie. Podatek pobiera operator uprawniony do prowadzenia gry na rynku polskim; przy grze w nieautoryzowanym serwisie gracz sam odpowiada za rozliczenie wygranej.
Ile wynosi podatek od wygranej i w których grach obowiązuje?
Standardowa stawka podatku od wygranych z gier hazardowych wynosi 10%. W kasynie podatek jest wskazany przy wypłacie przekraczającej 2 278 zł, natomiast wygrane z automatów, gier karcianych, kości, gier cylindrycznych oraz bingo pieniężnego i fantowego są wymienione jako niepodlegające temu podatkowi.
Prawo i bezpieczeństwo w kasynach online
Treść stworzona przez zespół «KASYNO ONLINE»